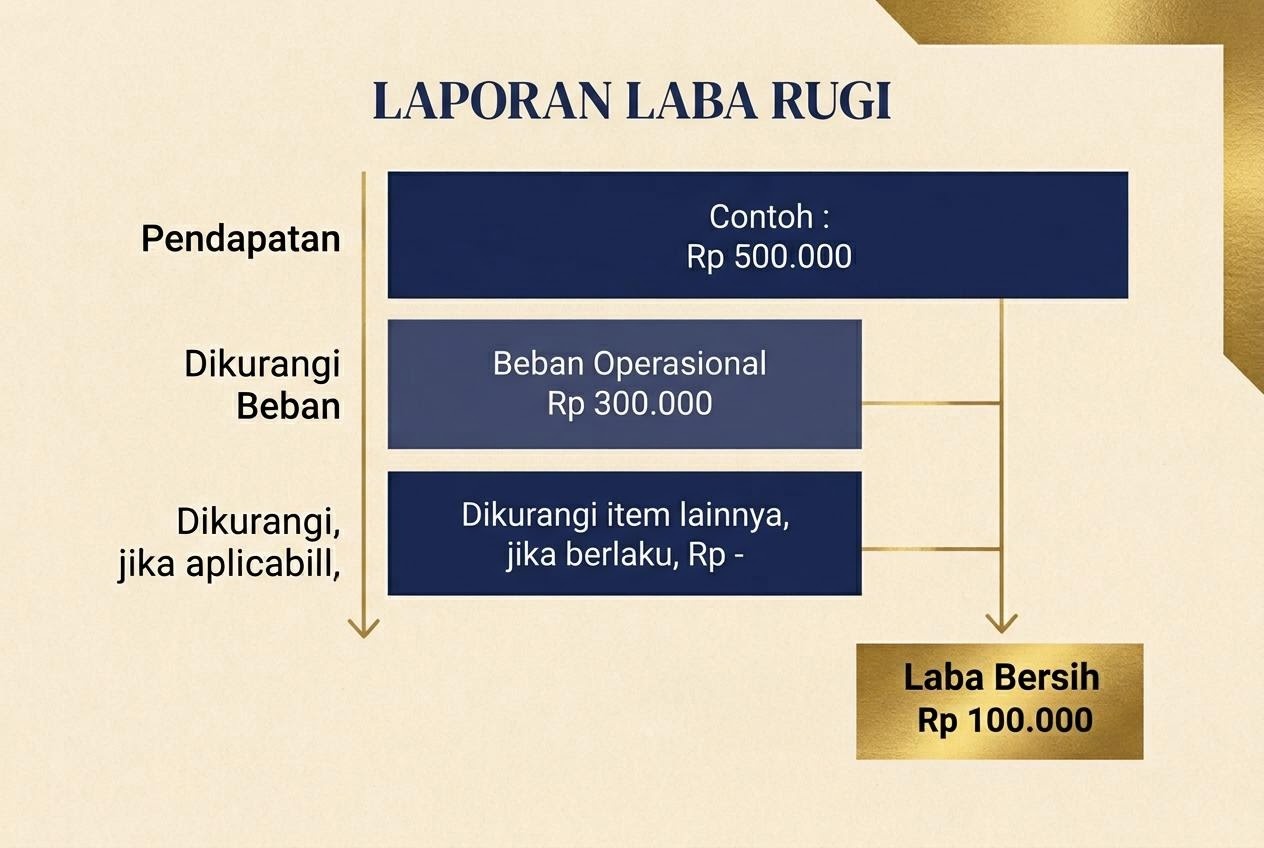
Laporan laba rugi adalah salah satu bagian inti dari laporan keuangan emiten yang menggambarkan kinerja perusahaan selama satu rentang waktu, misalnya satu kuartal atau satu tahun. Berbeda dari neraca yang memotret posisi pada satu tanggal, laporan ini menampilkan alur: dari pendapatan yang diterima, dikurangi berbagai beban, hingga akhirnya tersisa laba atau justru rugi. Memahami alur tersebut adalah langkah awal yang penting saat Anda mulai membaca laporan keuangan secara mandiri dan berimbang.
Bagi pembaca pemula, deretan angka pada laporan laba rugi bisa terasa menakutkan. Padahal strukturnya sebenarnya logis dan berurutan. Tujuan catatan ini bukan mengarahkan keputusan apa pun, melainkan membantu Anda mengenali pos-pos utamanya, memahami hubungan antar pos, serta menyadari batas tafsir yang wajar atas sebuah angka laba.
Dimensi perbandingan laporan laba rugi
Cara paling jernih untuk menata laporan laba rugi adalah mengikuti alurnya dari atas ke bawah: pendapatan di bagian atas, beban di bagian tengah, dan sisa laba di bagian bawah. Tiga subbagian berikut menelusuri perjalanan itu agar setiap pos terbaca dalam konteksnya.
Pengakuan pendapatan di bagian atas
Baris teratas, sering disebut garis atas atau top line, memuat pendapatan dan beban dalam bentuk pendapatan usaha. Penting dipahami bahwa pendapatan dicatat berdasarkan konsep pengakuan tertentu, yaitu ketika barang atau jasa telah diserahkan, bukan semata ketika uang diterima. Karena itu angka pendapatan tidak selalu sama dengan kas yang masuk pada periode yang sama. Membaca pendapatan dengan menyadari konsep pengakuan ini membantu Anda menghindari kesimpulan keliru tentang seberapa besar uang tunai yang benar-benar dipegang perusahaan.
Kategori beban di bagian tengah
Setelah pendapatan, laporan menurun melewati berbagai kategori beban. Umumnya dimulai dari beban pokok penjualan yang langsung terkait produksi atau pengadaan, sehingga pendapatan dikurangi beban pokok menghasilkan laba kotor. Di bawahnya menyusul beban usaha seperti beban penjualan serta beban administrasi dan umum, yang bila dikurangkan menyisakan laba operasi. Memisahkan jenis-jenis beban ini penting karena masing-masing menceritakan hal berbeda: efisiensi produksi tampak pada laba kotor, sedangkan pengelolaan operasional sehari-hari terlihat pada laba operasi.
Membaca garis bawah dan garis atas
Di ujung perjalanan terdapat laba bersih, garis bawah atau bottom line, yang muncul setelah memperhitungkan pos seperti beban bunga dan pajak. Pembaca yang cermat tidak hanya melihat garis bawah, tetapi membandingkannya dengan garis atas. Laba bersih yang besar tidak berarti banyak bila tidak sebanding dengan pendapatannya, dan sebaliknya. Membaca keduanya berdampingan memberi gambaran yang lebih utuh dibanding hanya berhenti pada satu angka akhir.
Sudut pandang pembaca
Laporan yang sama dapat dibaca dari beberapa sudut pandang. Menyadari sudut pandang Anda sendiri membantu menjaga objektivitas.
- Memahami struktur: pembaca pemula sebaiknya lebih dulu mengenali urutan pos dari pendapatan, beban, hingga laba sebelum menafsirkan besar kecilnya angka.
- Konteks periode: sebuah angka laba jarang berarti banyak bila berdiri sendiri; ia lebih bermakna saat dibandingkan dengan periode lain agar arahnya terlihat.
- Batas tafsir laba: laba pada laporan menggambarkan hasil masa lalu menurut aturan akuntansi, bukan jaminan keadaan masa depan, dan tidak menggantikan pertimbangan menyeluruh.
Dengan berpindah di antara sudut-sudut ini, Anda terhindar dari membaca laporan laba rugi secara satu sisi. Tujuannya bukan menemukan kesimpulan tunggal, melainkan membangun pemahaman yang utuh.
Pengingat: Catatan ini bersifat edukatif. Contoh dan penjelasan di sini tidak ditujukan untuk memandu keputusan keuangan tertentu, dan bukan nasihat investasi.
Saran editorial
Sebagai penutup pembahasan, kami merangkum beberapa kebiasaan membaca yang menurut redaksi membantu pembaca tetap netral saat menghadapi laporan laba rugi.
- Baca laporan secara berurutan dari pendapatan ke laba, jangan langsung melompat ke angka laba bersih.
- Telusuri catatan atas laporan keuangan karena di sanalah rincian pos pendapatan dan beban dijelaskan.
- Bandingkan beberapa periode untuk melihat arah kinerja, bukan hanya satu titik waktu.
- Tahan diri dari menyimpulkan terlalu cepat; biarkan pemahaman terbentuk bertahap.
Kebiasaan kecil ini, bila dijalankan konsisten, membuat proses membaca laporan laba rugi terasa lebih tenang dan dapat dipertanggungjawabkan.
Sumber rujukan
Untuk memperdalam pemahaman, telusuri sumber resmi yang menyediakan keterbukaan laporan keuangan emiten dan materi edukasi publik, seperti situs Bursa Efek Indonesia serta otoritas pasar modal. Bandingkan apa yang Anda baca di sini dengan dokumen aslinya agar pemahaman dapat diverifikasi sendiri.
Catatan ini disusun sebagai bahan belajar umum oleh Tim Redaksi dan tidak menyalin dokumen atau data perusahaan mana pun. Angka yang muncul, bila ada, hanyalah ilustrasi.