Neraca keuangan, yang juga sering disebut laporan posisi keuangan, merangkum apa yang dimiliki dan apa yang menjadi kewajiban sebuah emiten pada satu tanggal tertentu. Berbeda dengan laporan yang merekam aliran selama satu periode, neraca berhenti pada satu titik waktu dan memperlihatkan susunan kekayaan serta sumber pendanaannya. Memahami neraca adalah keterampilan dasar bagi pembaca yang ingin menelusuri laporan keuangan emiten secara mandiri dan adil.
Catatan ini tidak bertujuan menilai sebuah perusahaan atau mendorong keputusan apa pun. Tujuannya membantu Anda mengenali bagian-bagian neraca, memahami logika yang menyatukannya, dan menyadari apa yang dapat maupun tidak dapat dijelaskan oleh sebuah neraca. Dengan begitu, Anda terbiasa membaca angka secara proporsional, bukan menariknya keluar dari konteks.
Dimensi perbandingan pada neraca keuangan
Cara paling jernih untuk menata neraca adalah membandingkan tiga kelompok besarnya secara berurutan. Setiap kelompok menjawab pertanyaan yang berbeda, lalu ketiganya diikat oleh satu identitas keseimbangan yang menjadi inti laporan posisi keuangan.
Aset: lancar dan tidak lancar
Aset adalah sumber daya yang dikuasai emiten dan diharapkan memberi manfaat ekonomi. Aset lancar adalah pos yang umumnya berputar dalam waktu singkat, seperti kas, piutang usaha, dan persediaan. Aset tidak lancar berumur lebih panjang, misalnya bangunan, mesin, atau aset takberwujud. Membedakan keduanya membantu Anda melihat berapa banyak kekayaan yang siap digunakan dalam waktu dekat dan berapa yang tertanam untuk jangka panjang.
Liabilitas: jangka pendek dan jangka panjang
Liabilitas adalah kewajiban yang harus diselesaikan emiten kepada pihak lain. Liabilitas jangka pendek jatuh tempo dalam waktu dekat, seperti utang usaha dan beban yang masih harus dibayar. Liabilitas jangka panjang baru jatuh tempo setelah lebih dari satu periode, misalnya pinjaman berjangka. Memetakan kewajiban menurut waktu jatuh temponya membantu Anda memahami tekanan pembayaran yang dekat maupun yang masih jauh.
Ekuitas dan identitas keseimbangan
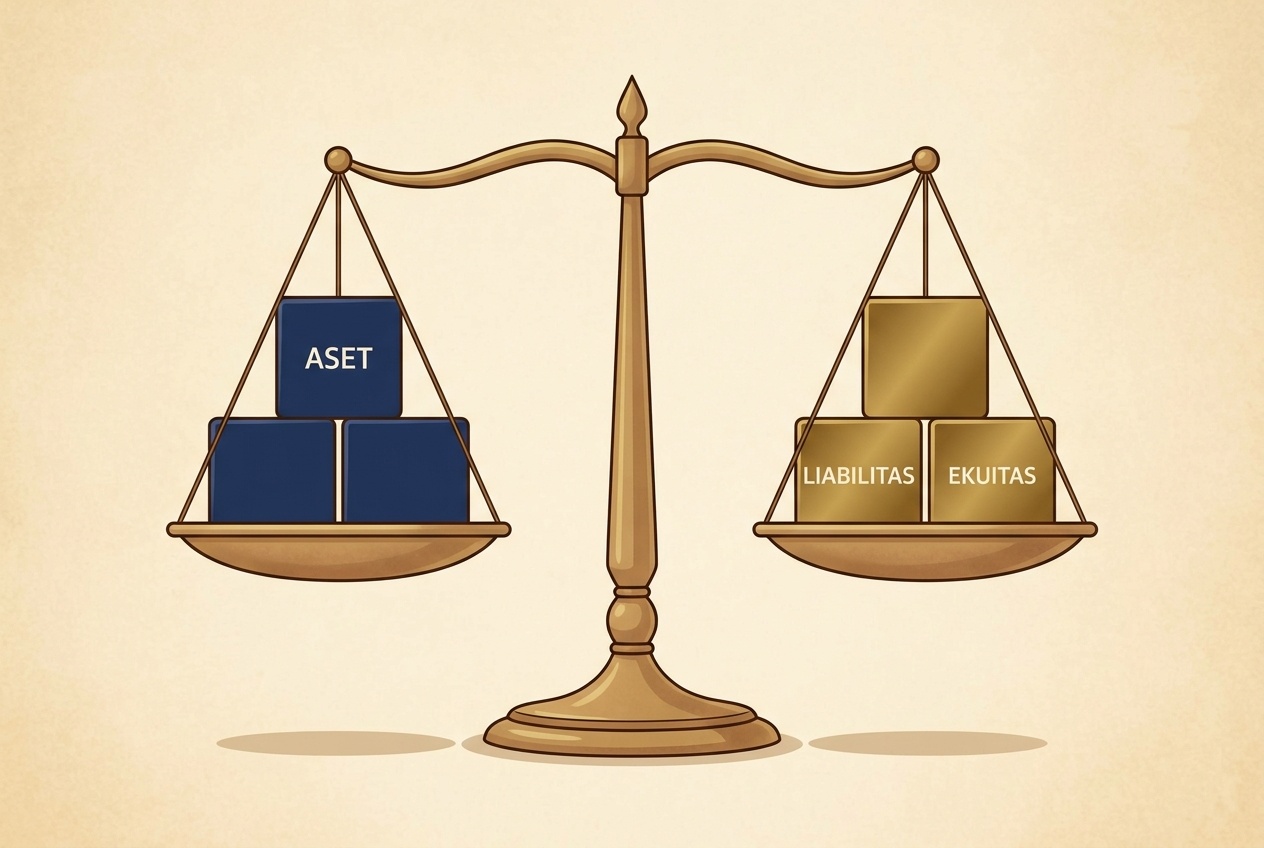
Ekuitas adalah hak pemilik atas aset setelah seluruh liabilitas diperhitungkan. Di dalamnya termasuk modal disetor dan saldo laba yang ditahan. Ketiga kelompok ini disatukan oleh identitas yang menjadi jantung neraca: aset sama dengan liabilitas ditambah ekuitas. Persamaan inilah yang membuat sebuah neraca selalu seimbang. Bila Anda menambah satu sisi, sisi lain harus menyesuaikan, sehingga setiap pos saling terhubung dan tidak dapat dibaca terpisah dari keseluruhan.
Sudut pandang pembaca
Neraca yang sama dapat dibaca dari beberapa sudut pandang. Menyadari sudut pandang Anda sendiri membantu menjaga objektivitas saat menafsirkan angkanya.
- Snapshot pada waktu tertentu: neraca menggambarkan keadaan pada satu tanggal, bukan rata-rata sepanjang periode. Angka kas pada tanggal pelaporan bisa berbeda dari hari-hari lain, sehingga gambarannya perlu dibaca sebagai potret sesaat.
- Struktur pendanaan: proporsi antara liabilitas dan ekuitas memperlihatkan dari mana aset dibiayai. Sudut ini membantu memahami bagaimana sebuah emiten menyusun sumber dananya, tanpa harus menyimpulkan baik atau buruknya.
- Keterbatasan nilai buku: angka pada neraca umumnya mencerminkan nilai pencatatan, bukan nilai pasar terkini. Karena itu, nilai buku tidak selalu mewakili harga yang akan terjadi jika aset benar-benar dipindahtangankan.
Dengan berpindah di antara sudut-sudut ini, Anda terhindar dari membaca neraca secara satu sisi. Tujuannya bukan menemukan kesimpulan tunggal, melainkan membangun pemahaman yang utuh atas posisi keuangan.
Pengingat: Catatan ini bersifat edukatif. Contoh dan penjelasan di sini tidak ditujukan untuk memandu keputusan keuangan tertentu, dan bukan nasihat investasi.
Saran editorial
Sebagai penutup pembahasan, kami merangkum beberapa kebiasaan membaca yang menurut redaksi membantu pembaca tetap netral saat menelaah neraca keuangan emiten.
- Periksa tanggal neraca lebih dahulu agar Anda tahu kapan potret posisi keuangan itu diambil.
- Baca aset, liabilitas, dan ekuitas sebagai satu kesatuan, bukan pos yang berdiri sendiri-sendiri.
- Bandingkan beberapa periode untuk melihat arah perubahan, bukan hanya satu tanggal pelaporan.
- Telusuri catatan atas laporan keuangan untuk memahami asumsi di balik angka yang tampak ringkas.
Kebiasaan kecil ini, bila dijalankan konsisten, membuat proses membaca neraca terasa lebih tenang dan dapat dipertanggungjawabkan.
Sumber rujukan
Untuk memperdalam pemahaman, telusuri sumber resmi yang menyediakan keterbukaan emiten dan materi edukasi publik, seperti situs Bursa Efek Indonesia serta otoritas pasar modal. Standar penyajian neraca juga mengacu pada pedoman akuntansi yang berlaku umum. Bandingkan apa yang Anda baca di sini dengan dokumen aslinya agar pemahaman dapat diverifikasi sendiri.
Catatan ini disusun sebagai bahan belajar umum oleh Tim Redaksi dan tidak menyalin dokumen atau data perusahaan mana pun. Angka yang muncul, bila ada, hanyalah ilustrasi.