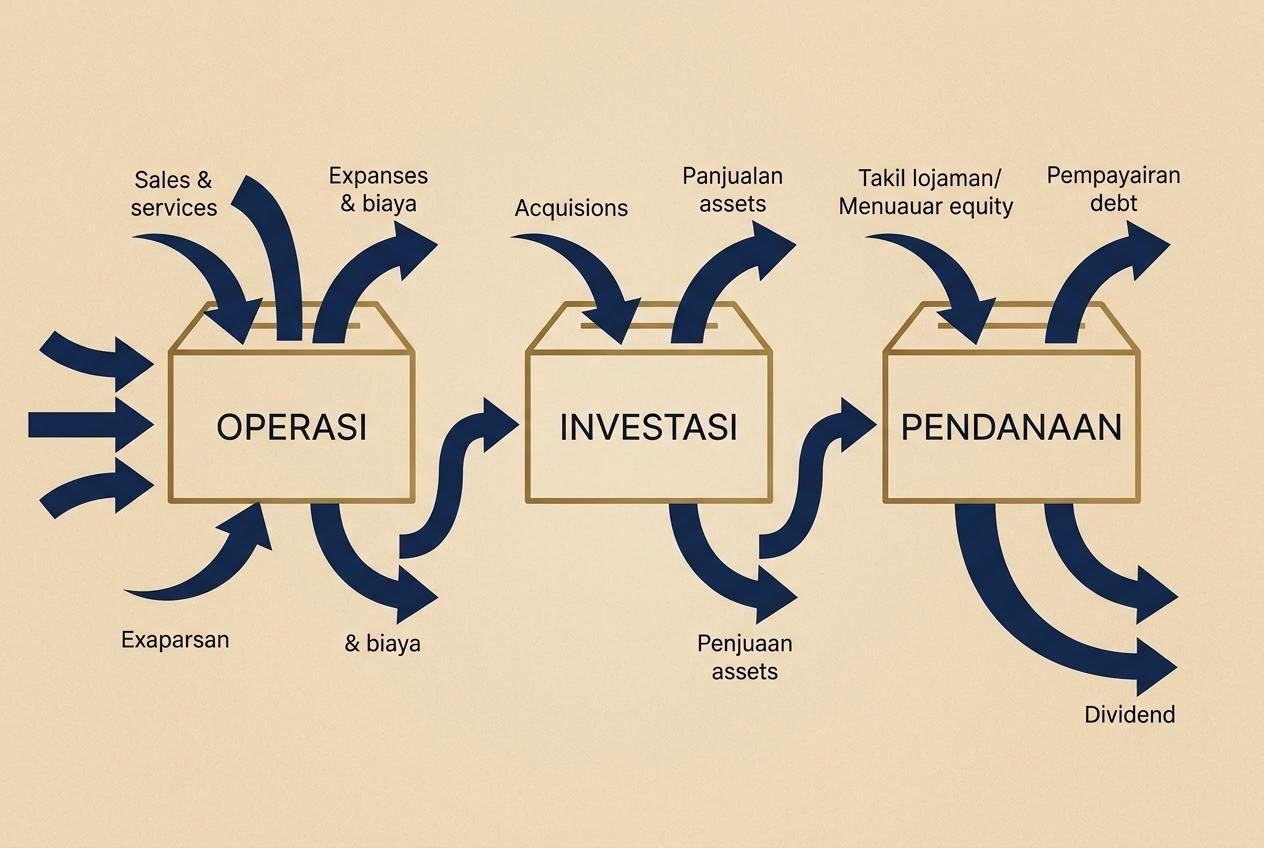
Laporan arus kas adalah salah satu bagian inti dari laporan keuangan emiten yang menggambarkan ke mana uang benar-benar mengalir selama satu periode. Berbeda dengan ringkasan laba yang banyak bergantung pada asumsi pencatatan, laporan ini menelusuri kas yang sungguh-sungguh diterima dan dikeluarkan. Karena itu ia kerap dipakai untuk menilai apakah kegiatan sehari-hari sebuah perusahaan mampu menghidupi dirinya sendiri.
Bagi pembaca yang baru belajar membaca laporan keuangan, dokumen ini bisa terasa teknis. Namun gagasannya sederhana: setiap rupiah yang berpindah dikelompokkan menurut asal dan tujuannya. Dengan memahami pengelompokan itu, Anda dapat melihat operasional emiten secara lebih utuh tanpa harus menjadi seorang akuntan.
Dimensi perbandingan
Cara paling jernih untuk menata laporan arus kas adalah membaginya menurut tiga jenis aktivitas dan kemudian membandingkannya dengan angka laba. Tiap dimensi menjawab pertanyaan yang berbeda dan saling melengkapi.
Arus kas dari aktivitas operasi
Bagian ini memuat uang yang berputar dari kegiatan utama perusahaan, seperti penerimaan dari pelanggan dan pembayaran kepada pemasok serta karyawan. Inilah cermin paling langsung dari kemampuan emiten menghasilkan kas dari bisnis intinya. Sebagai ilustrasi, sebuah perusahaan dapat mencatat penerimaan kas sebesar 500 satuan dari penjualan dan pengeluaran 380 satuan untuk biaya operasional, sehingga aliran kas dari operasinya bernilai positif. Angka positif yang konsisten sering dibaca sebagai tanda bahwa kegiatan harian mampu menopang dirinya, meski tetap perlu ditimbang bersama informasi lain.
Arus kas dari aktivitas investasi
Aktivitas investasi mencatat kas yang keluar untuk membeli aset jangka panjang, seperti mesin atau bangunan, serta kas yang masuk bila aset semacam itu dijual. Pengeluaran besar di sini tidak selalu buruk; ia bisa menandakan perusahaan sedang menyiapkan kapasitas untuk masa depan. Sebaliknya, penerimaan kas dari pelepasan aset perlu dibaca dengan konteks, karena bisa berarti penyesuaian strategi atau kebutuhan dana. Membaca bagian ini membantu Anda memahami arah pengembangan perusahaan, bukan sekadar untung rugi sesaat.
Arus kas pendanaan serta beda kas dan laba
Aktivitas pendanaan berkaitan dengan bagaimana perusahaan memperoleh dan mengembalikan modal, misalnya menerima pinjaman, membayar utang, atau membagikan dividen. Bagian ini melengkapi gambaran dengan menunjukkan dari mana sumber dana berasal. Yang tak kalah penting, membaca laporan keuangan menuntut kesadaran bahwa kas berbeda dengan laba. Laba dihitung dengan dasar akrual, yaitu mengakui pendapatan dan biaya saat terjadi, bukan saat uang berpindah. Maka sebuah emiten bisa mencatat laba namun kas operasinya tipis, atau sebaliknya. Membandingkan keduanya membuat pemahaman Anda lebih berimbang.
Sudut pandang pembaca
Laporan yang sama dapat dibaca dari beberapa sudut pandang. Menyadari sudut pandang Anda sendiri membantu menjaga objektivitas.
- Sudut sisi operasional nyata: arus kas operasi memperlihatkan uang yang benar-benar berpindah, sehingga pembaca dapat menilai apakah kegiatan inti perusahaan menghasilkan kas, bukan sekadar mencatat angka di atas kertas.
- Sudut konteks periode dan musiman: sebagian usaha memiliki ritme musiman, sehingga satu periode bisa terlihat lemah atau kuat secara tidak wajar; membandingkan beberapa periode membantu menempatkan angka pada konteks yang adil.
- Sudut keterbatasan satu laporan: laporan arus kas hanya satu bagian dari laporan keuangan; ia menggambarkan masa lalu dan tidak menggantikan pembacaan neraca maupun laba rugi secara menyeluruh.
Dengan berpindah di antara sudut-sudut ini, Anda terhindar dari membaca arus kas secara satu sisi. Tujuannya bukan menemukan kesimpulan tunggal, melainkan membangun pemahaman yang utuh.
Pengingat: Catatan ini bersifat edukatif. Contoh dan penjelasan di sini tidak ditujukan untuk memandu keputusan keuangan tertentu, dan bukan nasihat investasi.
Saran editorial
Sebagai penutup pembahasan, kami merangkum beberapa kebiasaan membaca yang menurut redaksi membantu pembaca tetap netral saat menelaah arus kas operasi maupun bagian lainnya.
- Mulailah dari arus kas operasi, lalu baca aktivitas investasi dan pendanaan agar gambaran besarnya terbentuk lebih dulu.
- Bandingkan kas dengan laba pada periode yang sama untuk mengenali selisih yang timbul dari pencatatan akrual.
- Telusuri beberapa periode berturut-turut agar pola dan musim terlihat, bukan sekadar satu titik waktu.
- Selalu kembalikan angka ke dokumen resminya dan tahan diri dari menyimpulkan terlalu cepat.
Kebiasaan kecil ini, bila dijalankan konsisten, membuat proses membaca laporan arus kas terasa lebih tenang dan dapat dipertanggungjawabkan.
Sumber rujukan
Untuk memperdalam pemahaman, telusuri sumber resmi yang menyediakan keterbukaan emiten dan materi edukasi publik, seperti situs Bursa Efek Indonesia serta otoritas pasar modal. Bandingkan apa yang Anda baca di sini dengan dokumen aslinya agar pemahaman dapat diverifikasi sendiri.
Catatan ini disusun sebagai bahan belajar umum oleh Tim Redaksi dan tidak menyalin dokumen atau data perusahaan mana pun. Angka yang muncul, bila ada, hanyalah ilustrasi.